
Análisis y opinión sobre la Ley de Economía Digital para Pagos Digitales y Electrónicos
Lic. Rafael Neftalí Ángeles Delgado, Presidente del Comité Directivo Nacional de ANAFINET · 5 de noviembre de 2026
La publicación de la Ley de Economía Digital para Pagos Digitales y Electrónicos marca un cambio de fondo en la relación de los mexicanos con su dinero. Desde ANAFINET reconocemos el objetivo que persigue: un país con menos efectivo es, en principio, un país con operaciones más seguras, más trazables y con mejores condiciones para la inclusión financiera. Pero como profesionales de la materia tributaria tenemos también el deber de señalar lo que la ley deja abierto, porque es precisamente ahí donde se juega la seguridad jurídica de millones de contribuyentes.
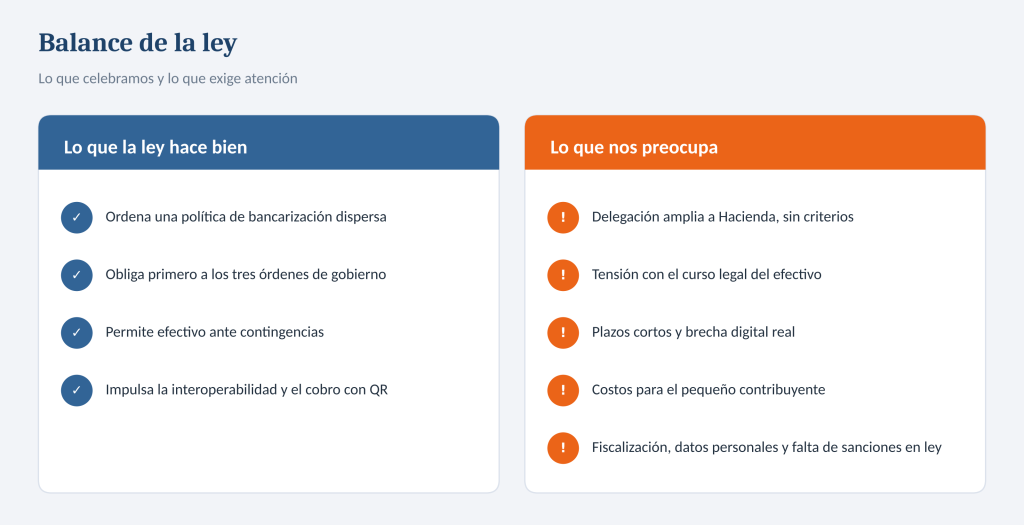
Balance general de la ley desde la perspectiva de ANAFINET.
Lo que la ley hace bien
Ordena una política que ya existía de forma dispersa. La legislación fiscal mexicana lleva años empujando la bancarización: la Ley del ISR condiciona la deducibilidad de muchos gastos a que se paguen por medios electrónicos, y la Ley Antilavado restringe el uso de efectivo en actividades vulnerables. La nueva ley da a esa tendencia un marco propio y una definición amplia y tecnológicamente neutral de lo que es un medio de pago digital.
Obliga primero al Estado. Que las autoridades de los tres órdenes de gobierno deban aceptar pagos digitales en sus trámites es una medida largamente esperada. Pocas experiencias son tan frustrantes para el contribuyente como tener que acudir con efectivo a una ventanilla municipal o estatal en pleno 2026.
Reconoce la realidad de las contingencias. El artículo 15 permite el pago en efectivo o cheque cuando falla la infraestructura. Es una válvula de escape razonable para un país con fallas de conectividad frecuentes.
Apuesta por la interoperabilidad. Las facultades del Banco de México para homologar la experiencia de las aplicaciones financieras y para que las terminales acepten códigos QR pueden reducir los costos de cobro, sobre todo para el pequeño comercio, si se ejecutan bien.
Lo que nos preocupa
1. Una delegación demasiado amplia
El corazón de la ley está en su artículo 13: la Secretaría de Hacienda determinará los sectores en los que el pago digital podrá ser la única forma de pago. Pero la ley no establece ningún criterio para esa determinación: ni tamaño de empresa, ni monto de la operación, ni cobertura de conectividad, ni gradualidad mínima. La decisión más relevante de toda la ley queda, en los hechos, en un acto administrativo que además podrá ampliarse en cualquier momento.
Desde la óptica del principio de legalidad, esto merece una reflexión seria. Restringir la forma en que una persona puede cumplir sus obligaciones de pago es una afectación relevante a la libertad de comercio y a los derechos de los consumidores; lo deseable es que sus elementos esenciales estén en la ley y no en la discrecionalidad de una dependencia. Es previsible que este punto sea materia de debate jurídico y, eventualmente, de litigio.
2. La convivencia con el curso legal de la moneda
Los billetes que emite el Banco de México tienen, por disposición de la Ley Monetaria, poder liberatorio. La nueva ley no reforma ese ordenamiento y se limita a una derogación genérica de “todas las disposiciones que se opongan”. Que en un sector determinado un proveedor pueda negarse a recibir billetes de curso legal plantea una tensión normativa que la regulación secundaria no podrá resolver por sí sola. Habría sido preferible una reforma expresa y coordinada.
3. Plazos que no corresponden a la magnitud del cambio
Quince días hábiles para que Hacienda determine los sectores, y otros quince para que cada autoridad sectorial emita sus reglas, es un calendario muy corto para una transformación de este alcance. El riesgo es que las disposiciones se publiquen sin consulta suficiente con los sectores afectados y que la carga del ajuste recaiga, otra vez, en el contribuyente.
4. La brecha digital es real
Somos una asociación con presencia en todo el país y conocemos de primera mano la realidad de regiones donde la conectividad es intermitente y buena parte de la población no tiene cuenta bancaria. El artículo 18 menciona planes de conectividad, pero sin metas ni presupuesto: el quinto transitorio establece expresamente que no habrá recursos adicionales. Una obligación de pago exclusivamente digital que no distinga entre una ciudad con plena cobertura y una comunidad rural puede terminar excluyendo, en lugar de incluir.
5. El costo para el pequeño contribuyente
Aceptar pagos digitales tiene un costo: terminales, comisiones, conciliación y, en muchos casos, asesoría contable adicional. La promesa de cobros sin comisión mediante QR es alentadora, pero hoy es una expectativa, no una obligación prevista en la ley. Mientras no se concrete, para el micronegocio la digitalización forzosa puede representar un golpe directo a su margen.
6. Trazabilidad y fiscalización
Seríamos ingenuos si ignoráramos la dimensión fiscal. Cada peso cobrado digitalmente deja un registro que la autoridad podrá cruzar con los comprobantes emitidos. Eso no es en sí negativo: la formalidad es un objetivo compartido. Pero exige que el contribuyente lleve una conciliación rigurosa entre ingresos depositados, CFDI y declaraciones, y que la autoridad no convierta automáticamente cualquier depósito en ingreso omitido sin un procedimiento que respete el derecho de audiencia.
7. Datos personales e identidad digital
La CURP Digital y el Expediente Digital Ciudadano facilitarán trámites, y valoramos que la ley deje al usuario la elección del mecanismo de identificación. Sin embargo, la concentración de información personal en plataformas estatales debe acompañarse de garantías robustas de protección de datos y de seguridad informática, que esta ley no desarrolla.
8. Una ley sin régimen de consecuencias
La ley no contiene infracciones ni sanciones. Esto genera incertidumbre en dos sentidos: no sabemos qué consecuencia tendrá incumplir en un sector obligado, y existe el riesgo de que las sanciones se pretendan establecer en disposiciones administrativas, lo cual sería jurídicamente cuestionable.
Nuestras propuestas
Congruentes con nuestro eje de incidencia pública, desde ANAFINET proponemos:
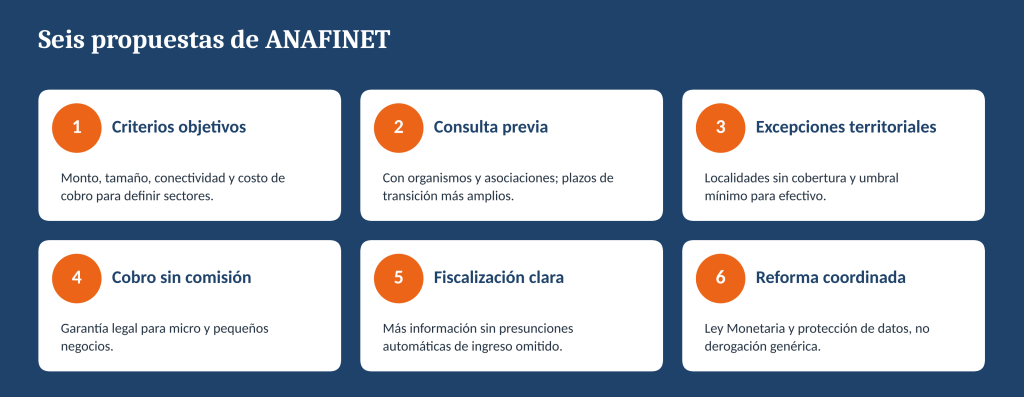
Propuestas de ANAFINET para la regulación secundaria.
- Criterios objetivos y públicos para la determinación de sectores: monto de la operación, tamaño del proveedor, cobertura de conectividad y disponibilidad de medios de cobro sin costo.
- Consulta previa con organismos empresariales, colegios y asociaciones profesionales antes de emitir las reglas sectoriales, y la ampliación de los plazos de transición.
- Excepciones territoriales para localidades sin cobertura confiable y un umbral mínimo de operación por debajo del cual el efectivo siga siendo aceptado.
- Garantía legal de cobro sin comisión para micro y pequeños negocios mediante esquemas como el QR interoperable.
- Protocolos claros de fiscalización, para que la mayor información disponible se traduzca en mejor servicio y no en presunciones automáticas contra el contribuyente.
- Reforma coordinada de la Ley Monetaria y de las leyes de protección de datos, en lugar de una derogación genérica.
Conclusión
La transición hacia los pagos digitales es inevitable y, bien conducida, beneficiosa para el país. Pero una política de esta magnitud no puede descansar en una delegación abierta y en plazos apresurados. El éxito de la ley se medirá en lo que publique Hacienda en las próximas semanas y en la sensibilidad de las autoridades sectoriales hacia los contribuyentes más vulnerables.
En ANAFINET daremos seguimiento puntual a cada una de esas disposiciones y, a través de nuestra red de síndicos del contribuyente, llevaremos ante las autoridades las inquietudes que surjan en la práctica. Nuestra disposición al diálogo es total: queremos contribuir a que la economía digital sea también una economía con certeza jurídica.
Las opiniones expresadas en este artículo tienen fines de análisis y difusión de la cultura contributiva y no constituyen asesoría para un caso particular.

