
Calendario completo de las obligaciones derivadas de la reforma a la LFPIORPI y lo que conviene tener listo antes del cierre de noviembre
Por Lic. Rafael Neftalí Ángeles Delgado, Presidente del Comité Directivo Nacional · Noviembre de 2026
Faltan pocas semanas para que concluya la etapa de transición más larga que ha tenido el régimen antilavado en México desde 2013. El 30 de noviembre de 2026 entra en vigor el Acuerdo 115/2026, que reforma las Reglas de Carácter General (RCG) de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI). Con él se completa el paquete normativo que inició con la reforma a la Ley de julio de 2025 y siguió con la del Reglamento en marzo de este año.
Aunque la mayoría de las obligaciones sustantivas serán exigibles de forma escalonada entre 2027 y 2028, la fecha de noviembre no es un trámite menor: marca el inicio formal del nuevo marco, activa las reglas que no tienen un plazo especial y arranca los conteos de varios de los plazos posteriores. Quien realiza actividades vulnerables —y quienes las asesoramos— debemos llegar a esa fecha con un plan de implementación definido.
Cómo llegamos aquí: las cuatro piezas de la reforma
Instrumento | Publicación DOF | Qué hace |
Reforma a la LFPIORPI | 16 jul 2025 (vigente desde el 17) | Redefine al beneficiario controlador, incorpora el enfoque basado en riesgos, añade el desarrollo inmobiliario como actividad vulnerable (Fr. V Bis) y endurece sanciones. Remite la operación de las nuevas obligaciones a las RCG. |
Reforma al Reglamento | 27 mar 2026 (vigente desde el 28) | Operativiza la Ley: aviso de 24 horas, acumulación a seis meses, capítulo de personas políticamente expuestas y mayores facultades de requerimiento para la UIF y el SAT. |
Acuerdo 115/2026 (RCG) | 7 ago 2026 | Reforma integral de las Reglas de 2013. Entra en vigor el 30 de noviembre de 2026 con exigibilidad escalonada hasta 2028. |
Resoluciones UIF de formatos | 24 sep 2026 | Actualizan el formato de alta y registro y los formatos de avisos e informes para reflejar las nuevas obligaciones. |
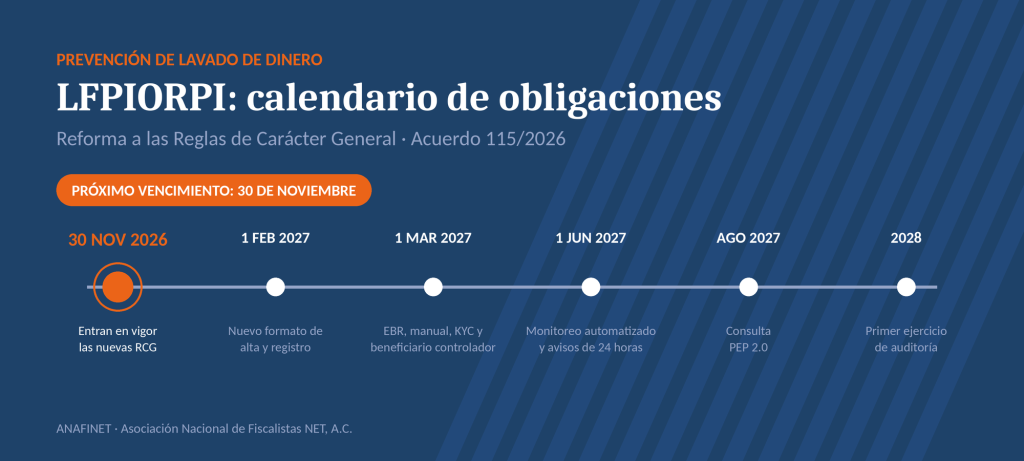
Calendario de entrada en vigor 2026–2028
El siguiente cuadro reúne, en orden cronológico, cada obligación con su fundamento transitorio. Las fechas aproximadas (≈) corresponden a plazos que se cuentan en meses a partir del 30 de noviembre de 2026.
Fecha | Obligación o hito | Fundamento |
30 nov 2026 | Entrada en vigor general del Acuerdo 115/2026. Aplican desde ese día las reglas que no tienen transitorio propio. | Acuerdo 115/2026, Transitorio Primero |
1 dic 2026 | Surte efectos la Resolución de formatos de avisos e informes; inicia el conteo de seis meses para los nuevos avisos. | Resolución UIF (DOF 24-sep-2026); RCG, Transitorio Quinto |
1 feb 2027 | Nuevo formato de alta y registro en el portal (para personas facilitadoras de la LGMASC rige desde el 1 de junio de 2027). | Resolución UIF de alta y registro (DOF 24-sep-2026) |
1 mar 2027 | Metodología propia de evaluación con enfoque basado en riesgos, documentada y disponible para la autoridad. | Cap. II Quáter; Transitorio Segundo |
1 mar 2027 | Manual de políticas internas actualizado con la metodología de riesgo y sus contenidos mínimos. | Cap. X (arts. 37 y 37 Bis); Transitorio Tercero |
1 mar 2027 | Clasificación de clientes por grado de riesgo, perfil transaccional e identificación del beneficiario controlador, para operaciones realizadas a partir de esa fecha. | Caps. III Bis, III Ter y III Quinquies; Transitorio Cuarto |
1 mar 2027 | Procedimientos de selección de personal para nuevas contrataciones. | Art. 39 Bis 2; Transitorio Sexto |
≈ 30 may 2027 | Proveedores de activos virtuales ya registrados actualizan su información (6 meses). | Art. 10 Bis; Transitorio Décimo Segundo |
1 jun 2027 | Mecanismos automatizados de monitoreo y alertas operando. Inicia el nuevo esquema de avisos e informes, incluidos los avisos de 24 horas por sospecha o indicios. | Cap. XIII (art. 41), Transitorio Noveno; arts. 26 Bis a 27, Transitorio Quinto |
1 jul 2027 | Dejan de estar disponibles los formatos anteriores de avisos e informes. | Resolución UIF (DOF 24-sep-2026) |
≈ jul 2027 | Implementación del sistema de notificaciones electrónicas del portal (8 meses). | Art. 6; Transitorio Décimo Primero |
≈ 30 ago 2027 | Disponibilidad de la Consulta PEP 2.0 con e.firma (9 meses). | Cap. III Quáter; Transitorio Décimo |
1 ene – 31 dic 2027 | Primer periodo anual de capacitación obligatoria. | Cap. XII (art. 39 Bis); Transitorio Séptimo |
1 ene – 31 dic 2028 | Primer ejercicio sujeto a auditoría anual con dictamen (a presentarse a más tardar el último día hábil de marzo de 2029). | Cap. XIV (arts. 42 a 51); Transitorio Octavo |
¿Qué cambia exactamente el 30 de noviembre?
La lectura más extendida es que en esa fecha «solo» entra en vigor el Acuerdo. Es cierto que las obligaciones de mayor calado tienen fechas posteriores, pero diversos análisis especializados advierten que las reglas que no cuentan con un transitorio específico son aplicables desde el primer día. Entre ellas destacan:
- Actualización del registro. Los cambios de domicilio, actividad o representante deben reflejarse en el portal en un plazo de seis días hábiles (art. 7).
- Designación del representante de cumplimiento. Solo puede ser una persona física y la designación se perfecciona cuando acepta el cargo en el portal con su e.firma vigente (art. 10).
- Un aviso por cada operación. Se presenta un aviso por cada acto u operación que alcance el umbral, individual o acumulado, con excepciones puntuales (art. 24 Bis 1).
- Informe en cero definitivo. Una vez enviado, el informe sin operaciones no puede modificarse; si después aparece una operación avisable, procede presentar el aviso (art. 25).
- Identificación. La cédula profesional deja de aceptarse como identificación oficial de clientes.
Además, el 30 de noviembre arranca el reloj de los plazos de seis, ocho y nueve meses del cuadro anterior, y el 1 de marzo de 2027 —primera gran fecha de exigibilidad— queda a solo tres meses de distancia.
Atención: el calendario mensual de avisos no se detiene El aviso correspondiente a las operaciones de octubre vence el 17 de noviembre y el de noviembre, el 17 de diciembre. Ambos se siguen presentando con los formatos vigentes; el cambio de formatos ocurre hasta el 1 de junio de 2027. |
Lo que está en juego: las sanciones
Conforme cada obligación se vuelve exigible, resultan aplicables las multas del artículo 54 de la LFPIORPI. A valores de la UMA 2026 ($117.31 diarios), los rangos son:
Conducta | Multa |
Incumplir obligaciones del artículo 18 (identificación, manual, capacitación, auditoría, entre otras) | 200 a 2,000 UMA (≈ $23,462 a $234,620) |
Avisos presentados con más de 30 días de extemporaneidad; incumplir los artículos 33, 33 Bis y 33 Ter | 2,000 a 10,000 UMA (≈ $234,620 a $1,173,100) |
Omitir avisos o realizar operaciones en efectivo prohibidas por el artículo 32 | 10,000 a 65,000 UMA (≈ $1.17 a $7.63 millones) o del 10% al 100% del valor del acto, si resulta mayor |
Los montos en pesos se actualizarán con el nuevo valor de la UMA en febrero de 2027.
Lista de verificación antes del 30 de noviembre
- Confirmar si la actividad del cliente o de la firma encuadra en alguna fracción del artículo 17, incluida la nueva Fr. V Bis de desarrollo inmobiliario.
- Revisar que los datos del registro en el portal estén actualizados y que el representante de cumplimiento haya aceptado su designación con e.firma.
- Ajustar los procedimientos internos al criterio de un aviso por operación y a la regla de acumulación de seis meses.
- Actualizar los listados de documentos de identificación aceptados, retirando la cédula profesional.
- Definir responsables y presupuesto para la metodología de riesgos y el manual que serán exigibles el 1 de marzo de 2027, con información del ejercicio previo.
- Iniciar la evaluación de herramientas de monitoreo automatizado y el programa de capacitación 2027.
- Documentar el beneficiario controlador de clientes personas morales con el nuevo umbral de 25% de participación o control.
Reflexión final
La reforma antilavado representa el cambio más profundo del régimen desde su creación. Para los profesionales de la materia tributaria es, al mismo tiempo, una exigencia y una oportunidad: los sujetos obligados necesitarán acompañamiento técnico para diseñar metodologías de riesgo, redactar manuales, capacitar a su personal y, a partir de 2028, someterse a auditoría. Llegar preparados al 30 de noviembre es el primer paso para cumplir sin contratiempos.
Desde ANAFINET seguiremos dando seguimiento a la regulación secundaria y a los instructivos que publiquen la UIF y el SAT a través de nuestras comisiones técnicas, el Aula Virtual y la revista ConCiencia Fiscal.
Nota: este artículo tiene fines informativos y no sustituye la consulta de los textos publicados en el Diario Oficial de la Federación ni la asesoría profesional aplicable a cada caso. Las fechas aproximadas derivan del cómputo de plazos a partir del 30 de noviembre de 2026.

