
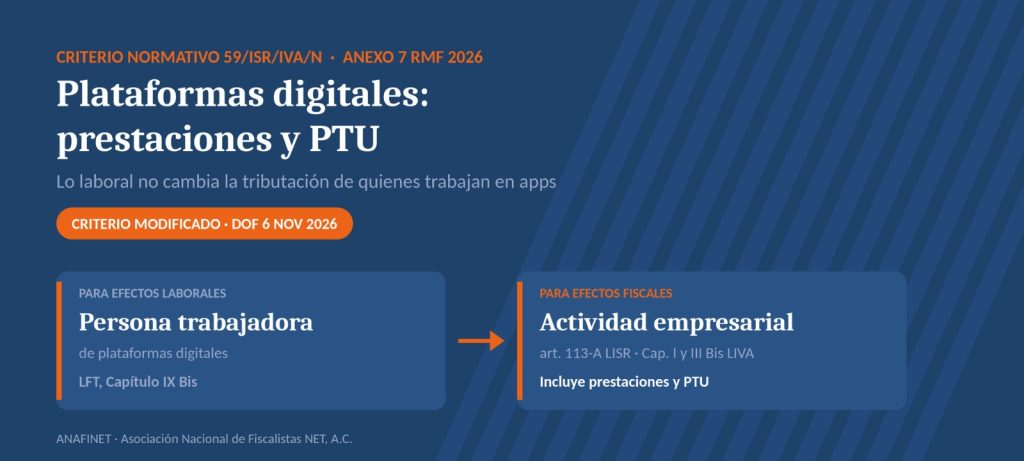
Plataformas digitales: el SAT precisa que las prestaciones y la PTU no tributan como salarios
La modificación al criterio 59/ISR/IVA/N confirma que el reconocimiento laboral de quienes trabajan en apps no cambia su régimen fiscal, y ahora lo extiende expresamente a prestaciones y participación en las utilidades.
Por Lic. Rafael Neftalí Ángeles Delgado, Presidente del Comité Directivo Nacional · Noviembre de 2026
El 6 de noviembre de 2026 se publicó en el Diario Oficial de la Federación la Segunda Modificación al Anexo 7 de la Resolución Miscelánea Fiscal (RMF) para 2026, como parte de los anexos de la Cuarta Resolución de Modificaciones dada a conocer el 30 de octubre. Entre sus cambios, la modificación reforma el criterio normativo 59/ISR/IVA/N, relativo al cumplimiento de obligaciones fiscales de personas físicas con actividades empresariales que prestan servicios a través de Internet, plataformas tecnológicas, aplicaciones informáticas y similares.
El ajuste es puntual, pero responde a una pregunta práctica que empezaba a surgir: si las personas trabajadoras de plataformas reciben prestaciones y PTU como cualquier trabajador, ¿esos pagos deben tratarse fiscalmente como salarios?
¿Qué valor tiene un criterio normativo?
Los criterios normativos se emiten con fundamento en los artículos 33 y 35 del Código Fiscal de la Federación y en la regla 1.4., fracción VII de la RMF. No crean obligaciones nuevas para los contribuyentes, pero sí dan a conocer la interpretación que las autoridades fiscales aplicarán al ejercer sus facultades de comprobación.
Antecedentes
El decreto publicado en el DOF el 24 de diciembre de 2024 adicionó a la Ley Federal del Trabajo el Capítulo IX Bis, “Trabajo en Plataformas Digitales”, para reconocer los derechos laborales y de seguridad social de las personas trabajadoras de esas plataformas.
Para evitar que ese reconocimiento se interpretara como un cambio en su tributación, el SAT emitió el criterio 59/ISR/IVA/N en la Cuarta Resolución de Modificaciones a la RMF para 2025, publicada el 9 de julio de 2025. Su mensaje central fue que estas personas y las plataformas continuarían cumpliendo sus obligaciones fiscales en los mismos términos.
Qué establece el criterio
Las personas físicas que prestan servicios a través de plataformas digitales y que son consideradas personas trabajadoras conforme a esa reforma realizan, para efectos fiscales, una actividad empresarial en los términos del artículo 113-A de la Ley del ISR; sus ingresos no pueden tratarse como salarios conforme al Título IV, Capítulo I de esa ley.
En materia de IVA, sus actividades y contraprestaciones conservan el tratamiento de los Capítulos I y III Bis de la Ley del IVA, porque su naturaleza no cambia. En consecuencia, tanto las personas físicas como las plataformas continúan cumpliendo sus obligaciones conforme al Título IV, Capítulo II, Sección III de la Ley del ISR y a los Capítulos I y III Bis de la Ley del IVA.
Lo que cambió respecto de la versión de 2025
|
Aspecto |
Versión 2025 |
Versión 2026 |
|
Publicación |
Anexo 7, Cuarta Resolución de Modificaciones a la RMF 2025 (DOF 9 de julio de 2025) |
Segunda Modificación al Anexo 7 de la RMF 2026 (DOF 6 de noviembre de 2026) |
|
Tratamiento en ISR |
Actividad empresarial a través de plataformas (art. 113-A LISR) |
Actividad empresarial (art. 113-A LISR); los ingresos no pueden tratarse como salarios |
|
Prestaciones y PTU |
Sin referencia expresa |
Incluidas expresamente: conservan el tratamiento de plataformas, no el de salarios |
|
Tratamiento en IVA |
Capítulos I y III Bis de la Ley del IVA |
Sin cambio |
Por qué es relevante
La reforma laboral reconoce a las personas trabajadoras de plataformas el derecho a participar en las utilidades de la empresa cuando su tiempo efectivamente laborado supera 288 horas al año. Con ello surgía la duda de cómo debían tratarse fiscalmente esos pagos y otras prestaciones laborales.
|
La respuesta del SAT Las prestaciones y la PTU que reciben las personas trabajadoras de plataformas forman parte de sus ingresos por actividad empresarial a través de plataformas digitales. No se tratan como ingresos por salarios. |
Implicaciones prácticas
Para las plataformas
- Revisar cómo están documentando y, en su caso, reteniendo los pagos por prestaciones y PTU, de modo que sigan el esquema de plataformas digitales y no el de nómina.
- Verificar que sus procesos de cumplimiento en ISR e IVA conforme a la Sección III del Capítulo II del Título IV de la LISR y al Capítulo III Bis de la LIVA abarquen también estos conceptos.
Para las personas trabajadoras
- Considerar las prestaciones y la PTU recibidas como parte de los ingresos de su régimen de plataformas digitales.
- Conservar los comprobantes y constancias que emitan las plataformas para su cumplimiento fiscal.
Lo que el criterio no cambia
El criterio se limita al ISR y al IVA. Las obligaciones laborales y de seguridad social derivadas de la reforma a la Ley Federal del Trabajo siguen su propia regulación y no se ven modificadas por esta interpretación fiscal.
Entrada en vigor
De acuerdo con el régimen transitorio de la RMF 2026, las modificaciones a los anexos publicadas con posterioridad a la resolución entran en vigor al día siguiente de su publicación; en este caso, el 7 de noviembre de 2026.
Recomendaciones
- Plataformas: revisar el tratamiento fiscal, la documentación y las retenciones de los pagos por prestaciones y PTU a personas trabajadoras de plataformas.
- Plataformas: asegurar que estos conceptos no se procesen como ingresos por salarios en los sistemas fiscales.
- Asesores de personas trabajadoras: incluir prestaciones y PTU en el cálculo de los ingresos del régimen de plataformas digitales.
- Mantener separados el análisis laboral y de seguridad social del análisis fiscal, pues siguen reglas distintas.
Comentario final
Con esta modificación, el SAT define la frontera entre lo laboral y lo fiscal en la economía de plataformas: el reconocimiento de derechos laborales no convierte en salarios los ingresos de quienes trabajan a través de aplicaciones, ni siquiera cuando se trata de prestaciones o de la participación en las utilidades. Desde ANAFINET seguiremos analizando estos cambios, para que nuestra comunidad cuente con información oportuna en la asesoría a sus clientes.

