
Saldos a favor para corregirse durante una revisión: el nuevo criterio 29/CFF/N del SAT
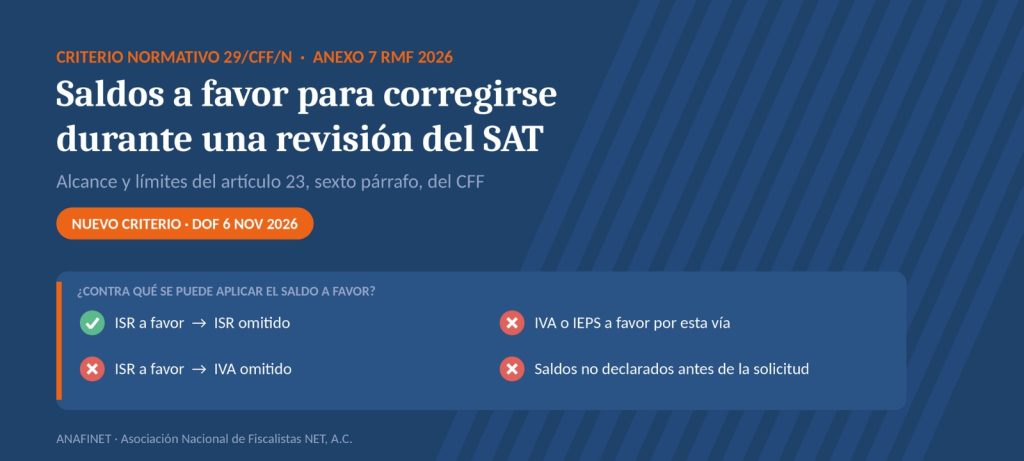
El SAT fijó su interpretación sobre el uso de saldos a favor para autocorregirse en revisiones de gabinete y visitas domiciliarias: solo contra el mismo impuesto y sin incluir IVA ni IEPS.
Por Lic. Rafael Neftalí Ángeles Delgado, Presidente del Comité Directivo Nacional · Noviembre de 2026
El 6 de noviembre de 2026 se publicó en el Diario Oficial de la Federación la Segunda Modificación al Anexo 7 de la Resolución Miscelánea Fiscal (RMF) para 2026, como parte de los anexos de la Cuarta Resolución de Modificaciones dada a conocer el 30 de octubre. Entre sus cambios, la modificación incorpora un criterio normativo nuevo en materia del Código Fiscal de la Federación (CFF): el 29/CFF/N, “Corrección de la situación fiscal. Aplicación de cantidades a favor en términos del artículo 23, sexto párrafo del CFF”.
Se trata de un tema de interés directo para quienes enfrentan una revisión del SAT y evalúan corregir su situación fiscal antes de que se emita una resolución, en especial en este cierre de año.
¿Qué valor tiene un criterio normativo?
Los criterios normativos se emiten con fundamento en los artículos 33 y 35 del CFF y en la regla 1.4., fracción VII de la RMF. No crean obligaciones nuevas para los contribuyentes, pero sí dan a conocer la interpretación que las autoridades fiscales aplicarán al ejercer sus facultades de comprobación. En otras palabras, anticipan la postura que encontraremos en una auditoría.
El punto de partida: el artículo 23 del CFF
El primer párrafo del artículo 23 del CFF regula la compensación como forma de extinguir obligaciones fiscales y la limita a cantidades a cargo y a favor que deriven de un mismo impuesto, incluidos sus accesorios.
El sexto párrafo del mismo artículo prevé una figura específica: los contribuyentes sujetos a facultades de comprobación en términos del artículo 42, fracciones II y III (revisión de gabinete y visita domiciliaria) pueden corregir su situación fiscal aplicando las cantidades que tengan derecho a recibir conforme al artículo 22, es decir, saldos a favor o pagos de lo indebido, contra las contribuciones omitidas y sus accesorios.
Lo que precisa el criterio 29/CFF/N
|
Requisito o límite |
Qué significa en la práctica |
|
Tipo de revisión |
Solo procede en revisiones de gabinete o visitas domiciliarias (art. 42, fracciones II y III del CFF). |
|
Antigüedad de las cantidades |
Los saldos a favor o pagos de lo indebido deben haberse generado y declarado antes de presentar la solicitud. |
|
Identidad del impuesto |
Las cantidades a favor únicamente pueden aplicarse contra contribuciones omitidas del mismo impuesto. |
|
Sin compensación universal |
Se apoya en la jurisprudencia 2a./J. 45/2024 (11a.) de la Segunda Sala de la SCJN: los párrafos sexto a decimoctavo del art. 23 no establecen compensación universal y siguen la regla del primer párrafo. |
|
IVA |
No aplica a saldos a favor de IVA, que se rigen por el art. 6o., primer párrafo, de la Ley del IVA: devolución o acreditamiento contra pagos mensuales siguientes. |
|
IEPS |
Tampoco aplica a saldos a favor de IEPS (art. 5o., tercer párrafo, de la Ley del IEPS). Además, cada categoría de los arts. 2o., fracciones I y II, y 2-A se considera un impuesto distinto. |
|
Ejemplo práctico Una empresa sujeta a visita domiciliaria tiene un saldo a favor de ISR del ejercicio 2024, declarado antes de presentar su solicitud. Conforme al criterio, podría aplicarlo para corregirse contra el ISR omitido y sus accesorios que determine la autoridad, pero no contra un IVA omitido. Si lo que tiene es un saldo a favor de IVA, el SAT considera que no puede usarlo por esta vía, ni siquiera contra IVA omitido: tendría que solicitar su devolución o acreditarlo en los pagos mensuales siguientes conforme a la Ley del IVA. |
Nuestra lectura
El criterio da certeza a una herramienta útil para quien enfrenta una revisión, pero también la acota de manera importante. La exclusión del IVA es, en la práctica, la de mayor peso, pues es el impuesto en el que con más frecuencia se acumulan saldos a favor. Al tratarse de la interpretación de la autoridad, cualquier postura distinta tendría que sostenerse en los medios de defensa y analizarse caso por caso, y hay que recordar lo que hemos mencionado en distintos cursos de RMF en ANAFINET, que la RMF no puede generar nuevas obligaciones o restringir derechos si no tienen un respaldo en la propia Ley y su Reglamento, ya que deben respetarse los principios de Jerarquía y Reserva de Ley.
El tema cobra relevancia en este cierre de año: quienes evalúan autocorregirse durante una revisión aprovechando el Programa de Regularización Fiscal 2026, cuyo plazo para estos supuestos vence el 31 de diciembre, deben revisar desde ahora qué saldos a favor tienen declarados, de qué impuesto provienen y desde cuándo, para no construir su corrección sobre una aplicación que el SAT rechazaría.
Relación con el Programa de Regularización Fiscal 2026
El tema cobra especial relevancia en este cierre de año. El Programa de Regularización Fiscal 2026 permite a los contribuyentes sujetos a facultades de comprobación autocorregirse con disminución de multas, recargos y gastos de ejecución, siempre que lo hagan dentro de los plazos del procedimiento y a más tardar el 31 de diciembre de 2026.
Quienes estén evaluando esa vía deben revisar desde ahora qué saldos a favor tienen declarados, de qué impuesto provienen y desde cuándo, para calcular con precisión cuánto tendrán que cubrir efectivamente y no construir su corrección sobre una aplicación improcedente.
Entrada en vigor
De acuerdo con el régimen transitorio de la RMF 2026, las modificaciones a los anexos publicadas con posterioridad a la resolución entran en vigor al día siguiente de su publicación; en este caso, el 7 de noviembre de 2026. El criterio, por tanto, ya refleja la postura con la que el SAT actuará en las revisiones en curso.
Recomendaciones
- Si un cliente está en revisión de gabinete o visita domiciliaria, inventariar sus saldos a favor y pagos de lo indebido: impuesto, periodo, monto y fecha en que se declararon.
- Confirmar que las cantidades que se pretenden aplicar se generaron y declararon antes de presentar la solicitud.
- Aplicar cada saldo solo contra contribuciones omitidas del mismo impuesto y, en IEPS, de la misma categoría.
- Para saldos a favor de IVA o IEPS, prever su devolución o acreditamiento conforme a sus propias leyes, en lugar de contar con ellos para la corrección.
- Si se evalúa autocorregirse con el estímulo del Programa de Regularización Fiscal 2026, incorporar este criterio al cálculo y considerar el plazo del 31 de diciembre.
- Cuando se discrepe del criterio, documentar los argumentos desde el inicio y valorar con oportunidad la estrategia de defensa.
Comentario final
Los criterios normativos no modifican la ley, pero sí anticipan cómo la leerá la autoridad. Con el criterio 29/CFF/N, el SAT confirma que la corrección con saldos a favor durante una revisión no es una vía para compensar libremente entre impuestos. Conocer estos límites con anticipación permite planear mejor las autocorrecciones y evitar sorpresas en la resolución. Desde ANAFINET seguiremos analizando estos cambios para que nuestra comunidad cuente con información oportuna en la asesoría a sus clientes.

