
Suspensión nacional de vuelos por la FAA: riesgos de incumplimiento contractual, pérdidas de inventarios, gastos extraordinarios y oportunidades de protección fiscal.
Por C.P.C. Juan Carlos Gómez Sánchez · Especialistas Tributarios Gómez y Asociados, S.C. · Noviembre de 2026
1. Antecedentes: ¿qué sucedió el pasado 13 de noviembre en Estados Unidos?
El pasado viernes 13 de noviembre de 2026, la Administración Federal de Aviación de Estados Unidos (FAA) ordenó la suspensión nacional de despegues (ground stop), ante problemas de comunicación que afectaron a los centros de control del tráfico aéreo. La medida fue adoptada por razones de seguridad operacional. Autoridades estadounidenses informaron que investigaban la falla de telecomunicaciones y que, hasta ese momento, no existían indicios de un ataque deliberado.
La interrupción afectó miles de operaciones aéreas y generó retrasos, cancelaciones e incertidumbre sobre la continuidad de los servicios de transporte de pasajeros y mercancías. Para las empresas mexicanas, la importancia del acontecimiento trasciende el sector aeronáutico: una interrupción de esta naturaleza puede comprometer cadenas internacionales de suministro, contratos de exportación, operaciones turísticas y obligaciones financieras y comerciales.
Sin embargo, debe distinguirse entre el acontecimiento general y sus efectos particulares. La suspensión de vuelos no acredita, por sí sola, que una empresa haya sufrido una pérdida deducible, ni constituye automáticamente una causa de exoneración contractual.
2. Principales sectores expuestos
|
Sector económico |
Riesgo potencial |
|
Manufactura y maquiladoras |
Interrupción de suministros, entregas just-in-time y costos por suspensión de producción |
|
Exportadores agroalimentarios |
Deterioro de mercancía perecedera y pérdidas de inventario |
|
Logística y comercio exterior |
Almacenajes, reexpediciones, transporte alternativo y penalizaciones |
|
Turismo y hotelería |
Cancelaciones, reembolsos, servicios no utilizados y gastos de atención |
|
Agencias de viajes |
Reprogramaciones, devoluciones y controversias con proveedores |
|
Empresas con ejecutivos en tránsito |
Gastos extraordinarios de hospedaje, alimentación y transportación |
El desafío consiste en establecer qué afectaciones tienen consecuencias fiscales, cuáles son recuperables mediante seguros o reclamaciones y cuáles podrían generar responsabilidades contractuales.
3. Análisis fiscal: tratamiento de pérdidas y gastos extraordinarios
3.1. Pérdidas derivadas de caso fortuito o fuerza mayor
El artículo 25, fracción V, de la Ley del Impuesto sobre la Renta (LISR) contempla la deducción de pérdidas por caso fortuito o fuerza mayor, entre otros supuestos. Por su parte, el artículo 37 establece reglas específicas para pérdidas de bienes que no se reflejen en inventarios.
En el contexto de la crisis aeronáutica, pueden presentarse tres situaciones diferenciadas:
A. Pérdida física de bienes. Mercancías o activos que resulten efectivamente dañados o destruidos como consecuencia comprobable de la interrupción logística.
B. Pérdida de valor de inventarios. Productos que, debido a deterioro, caducidad u otras circunstancias no imputables al contribuyente, pierdan su valor comercial o económico.
C. Afectaciones económicas indirectas. Ventas no concretadas, disminución de utilidades o pérdida de oportunidades de negocio.
Las dos primeras categorías requieren identificar el fundamento de deducción correspondiente. La tercera no genera, por regla general, una deducción autónoma por el simple hecho de dejar de percibir ingresos.
3.2. Mercancías perecederas, mermas y destrucción de inventarios
El artículo 27, fracción XX, de la LISR contempla el tratamiento de mercancías, materias primas y productos que hayan perdido su valor por deterioro u otras causas no imputables al contribuyente, sujeto a los requisitos legales y reglamentarios. Los artículos 107 y 108 del Reglamento de la LISR regulan procedimientos de destrucción y ofrecimiento en donación, según el tipo de producto.
Este aspecto es especialmente importante para empresas mexicanas exportadoras de alimentos, productos farmacéuticos y mercancías sensibles a la temperatura.
|
Precaución fiscal relevante. No toda merma equivale a una pérdida por fuerza mayor, ni toda destrucción de mercancías es automáticamente deducible. Debe distinguirse entre deterioro, caducidad, pérdida física, merma normal y pérdida del valor comercial. |
El SAT establece procedimientos y avisos que pueden tener que presentarse antes de destruir los bienes. Como regla general, contempla un plazo de 30 días para determinados avisos de destrucción, con reglas particulares para productos perecederos y sujetos a caducidad.
|
Recomendación: antes de destruir productos afectados, efectuar una revisión del régimen aplicable, levantar evidencia del deterioro y verificar los avisos, excepciones y procedimientos que correspondan. |
3.3. Deducción de gastos extraordinarios
Las empresas pueden enfrentar costos adicionales para cumplir sus compromisos comerciales mediante medios alternativos. Entre otros:
- Contratación de transporte terrestre o aéreo alternativo.
- Almacenamiento extraordinario y conservación en frío.
- Reexpedición de mercancías y maniobras adicionales.
- Hospedaje y transportación de personal indispensable.
- Honorarios por gestión logística y solución de controversias.
Los artículos 25, fracción III, y 27 de la LISR constituyen referencias centrales para examinar la deducción de gastos y sus requisitos.
Para sustentarla, recomendamos acreditar la estricta indispensabilidad cuando resulte exigible, contar con comprobación fiscal válida, medios de pago permitidos, registro contable y evidencia de la relación del gasto con la actividad empresarial. Cuando intervengan proveedores extranjeros, deberán revisarse los requisitos documentales específicos.
3.4. Penalizaciones por incumplimiento de contratos
Este punto merece una consideración especial.
El artículo 28, fracción VI, de la LISR contempla una restricción para la deducción de sanciones, indemnizaciones por daños y perjuicios o penas convencionales, salvo las excepciones previstas en el propio precepto, relacionadas con riesgos creados, responsabilidad objetiva, caso fortuito, fuerza mayor o actos de terceros, siempre que no sean consecuencia de culpa imputable al contribuyente.
Por ello, una penalización por entrega extemporánea no debe considerarse deducible de manera automática. Será necesario analizar la naturaleza jurídica del pago, la conducta del contribuyente, la relación causal con la interrupción aérea y la documentación contractual.
3.5. Implicaciones en el IVA
El tratamiento fiscal también puede alcanzar al Impuesto al Valor Agregado.
El artículo 25 del Reglamento de la Ley del IVA señala que determinados faltantes de inventarios originados por caso fortuito, fuerza mayor, mermas o destrucción de mercancías no se consideran faltantes para efectos de la enajenación, cuando se cumplen las condiciones fiscales correspondientes.
Asimismo, resulta indispensable revisar el acreditamiento del IVA asociado a los gastos extraordinarios y los efectos de devoluciones, cancelaciones o modificaciones de operaciones originalmente facturadas.
4. Análisis contractual y protección patrimonial
4.1. ¿Constituye la suspensión aérea un supuesto de fuerza mayor?
La suspensión general de despegues ordenada por la FAA constituye un acontecimiento externo y extraordinario que podría ser relevante para acreditar fuerza mayor, dependiendo de la operación concreta. No obstante, su invocación contractual requiere analizar:
- La legislación y jurisdicción aplicables.
- La definición y alcance de fuerza mayor pactados.
- La relación causal entre la suspensión y el incumplimiento.
- Las obligaciones de notificación y mitigación de daños.
- La existencia de alternativas razonables para cumplir.
Una orden general de la FAA no libera necesariamente a todos los contratantes de sus obligaciones.
4.2. Revisión de Incoterms y contratos internacionales
Los Incoterms 2020 permiten determinar responsabilidades relativas a entrega, transporte, costos y transferencia de riesgos entre comprador y vendedor. Sin embargo, la Cámara de Comercio Internacional aclara que los Incoterms no regulan por sí mismos la fuerza mayor, las consecuencias generales del incumplimiento ni la transmisión de la propiedad de las mercancías.
En consecuencia, la revisión debe abarcar tanto los Incoterms utilizados como las cláusulas contractuales de entrega, responsabilidades, eventos extraordinarios y resolución de controversias.
4.3. Coberturas de seguros
Se recomienda examinar:
- Pólizas de transporte de mercancías.
- Seguro de carga y deterioro de perecederos.
- Coberturas de interrupción de negocios (Business Interruption).
- Interrupción contingente por proveedores o terceros.
- Exclusiones por fallas de telecomunicaciones, actos de autoridad o eventos tecnológicos.
|
Atención: las pólizas tradicionales de interrupción de negocios frecuentemente exigen daño material cubierto. Una interrupción logística sin daño físico podría no activar la cobertura, salvo que exista una extensión específica. También deben respetarse los plazos para avisar el siniestro y preservar derechos de reclamación. |
5. Expediente de defensa fiscal y contractual
El elemento determinante para sostener una deducción, reclamación de seguros o defensa contractual será la calidad de la evidencia reunida.
|
Evidencia recomendada |
Finalidad |
|
Comunicados oficiales y alertas operativas de la FAA |
Acreditar la existencia y cronología del evento |
|
Registros de cancelación y retrasos de aerolíneas |
Vincular la afectación con vuelos específicos |
|
Guías aéreas, pedimentos y documentos de transporte |
Identificar las mercancías y su trazabilidad |
|
Contratos, órdenes de compra e Incoterms |
Determinar obligaciones y asignación de riesgos |
|
Bitácoras de temperatura, fotografías y dictámenes técnicos |
Acreditar daños y deterioros |
|
CFDI, comprobantes extranjeros y estados de cuenta |
Sustentar gastos extraordinarios |
|
Comunicaciones con clientes, proveedores y aseguradoras |
Evidenciar avisos, negociación y mitigación |
|
Registros de inventarios, contabilidad y actas de destrucción |
Soportar el tratamiento contable y fiscal |
|
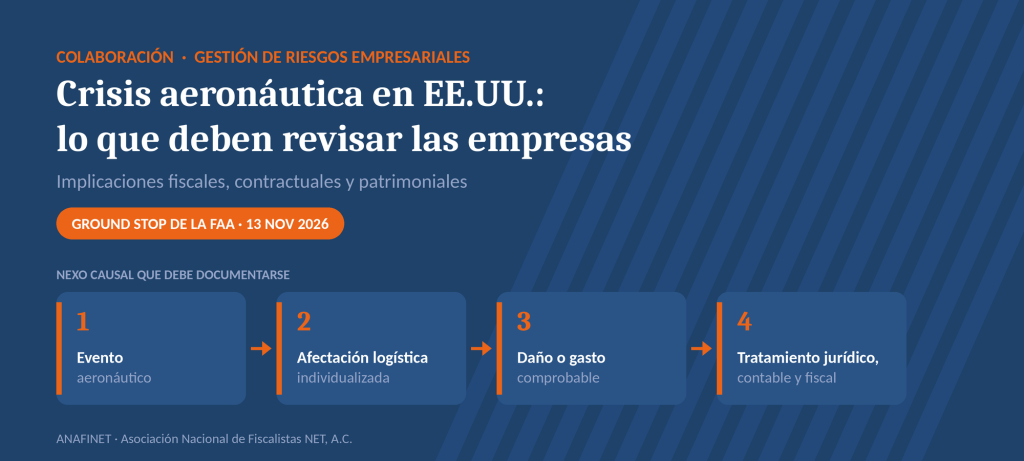
Nexo causal completo: evento aeronáutico → afectación logística individualizada → daño o gasto comprobable → tratamiento jurídico, contable y fiscal correspondiente. |
Las publicaciones periodísticas resultan útiles como antecedentes, pero no sustituyen la documentación operativa de cada embarque o contrato.
6. Propuesta de actuación empresarial inmediata
Se propone implementar un protocolo de atención en tres fases:
|
Fase |
Plazo objetivo |
Acciones |
|
I. Identificación y preservación de evidencias |
Primeras 24 a 48 horas |
Identificar vuelos, embarques, contratos y operaciones afectados; preservar documentación, cuantificar daños preliminares y emitir notificaciones contractuales urgentes. |
|
II. Diagnóstico fiscal, jurídico y financiero |
Días 3 a 7 |
Clasificar pérdidas, revisar requisitos de deducción, determinar riesgos contractuales, identificar seguros potencialmente aplicables y definir acciones correctivas. |
|
III. Integración del expediente de defensa y recuperación |
Días 8 a 15, según complejidad |
Elaborar la matriz de riesgos, el expediente documental de sustento fiscal, el análisis contractual y las recomendaciones para reclamaciones y medidas preventivas. |
Los plazos son objetivos de atención propuestos, no plazos legales. Los avisos contractuales, fiscales o de seguros que sean exigibles deberán atenderse conforme a sus propios términos.
7. Servicio especializado de consultoría empresarial
|
SOLUCIÓN PROPUESTA Diagnóstico de Contingencia Contractual y Deducibilidad por Paro Logístico Internacional Un servicio multidisciplinario de Especialistas Tributarios Gómez y Asociados, S.C., orientado a identificar, documentar y administrar las consecuencias fiscales, financieras y contractuales de las interrupciones extraordinarias del transporte internacional. Alcance profesional sugerido: • Diagnóstico de exposición empresarial y cuantificación preliminar de afectaciones. • Evaluación de deducibilidad de pérdidas, mermas y gastos extraordinarios. • Análisis de obligaciones contractuales, fuerza mayor e Incoterms. • Revisión de pólizas y posibles derechos de reclamación. • Integración del expediente técnico de soporte fiscal. • Diseño de controles preventivos para contingencias futuras. Entregables: informe ejecutivo de riesgos, matriz de afectaciones, diagnóstico fiscal y contractual, expediente de documentación y plan de acciones prioritarias. |
8. Conclusión técnica
La crisis aeronáutica estadounidense del 13 de noviembre de 2026 pone de manifiesto una vulnerabilidad de las empresas integradas a cadenas internacionales de suministro: la dependencia de infraestructuras críticas administradas por terceros.
Desde la perspectiva fiscal mexicana, el acontecimiento puede dar lugar a gastos extraordinarios, pérdidas de inventarios y pagos contractuales con consecuencias tributarias diferenciadas. El tratamiento aplicable exige acreditar la realidad de la afectación, su relación causal con el evento, su clasificación jurídica y el cumplimiento de requisitos fiscales específicos.
Desde la perspectiva corporativa, resulta prioritario revisar la asignación contractual de riesgos, las obligaciones de mitigación y la suficiencia de los seguros contratados.
La oportunidad estratégica para las empresas no consiste únicamente en deducir pérdidas, sino en proteger su patrimonio, preservar sus derechos y fortalecer su capacidad de respuesta ante futuras interrupciones internacionales.
Estos riesgos no son exclusivos de las operaciones internacionales
Las empresas mexicanas también se encuentran expuestas a contingencias de carácter nacional que pueden comprometer gravemente su continuidad operativa, tales como bloqueos y cierres carreteros, interrupciones en las cadenas de suministro, fenómenos naturales, eventos catastróficos, fallas en infraestructura estratégica, conflictos laborales y otras circunstancias extraordinarias que impidan o dificulten el cumplimiento de sus obligaciones comerciales.
En este contexto, resulta indispensable que las empresas adopten un enfoque preventivo mediante un estudio integral de sus relaciones contractuales con clientes y proveedores, sus pólizas de seguros y sus mecanismos de cumplimiento normativo (compliance), con especial atención a las cláusulas de caso fortuito y fuerza mayor, distribución de responsabilidades, penalizaciones, cobertura de riesgos, continuidad operativa y procedimientos de atención de contingencias.
Dicho análisis debe comprender no solamente los aspectos jurídicos, sino también sus implicaciones fiscales, contables, financieras y operativas, con el propósito de identificar oportunamente vulnerabilidades, establecer mecanismos de protección patrimonial y contar con evidencia documental suficiente para sustentar deducciones fiscales, reclamaciones de seguros y defensas frente a posibles incumplimientos contractuales.
La verdadera oportunidad estratégica para las empresas no consiste únicamente en atender las consecuencias fiscales de una contingencia una vez que esta ocurre, sino en anticiparse a los riesgos mediante una adecuada planeación contractual, fiscal, financiera y de cumplimiento corporativo.
En consecuencia, resulta recomendable desarrollar un Diagnóstico Integral Preventivo de Riesgos Contractuales, Fiscales y Operativos, que permita evaluar el grado de exposición de la empresa ante acontecimientos extraordinarios, tanto nacionales como internacionales, y diseñar medidas de prevención, mitigación y respuesta.
|
La prevención contractual, el cumplimiento normativo y la adecuada cobertura de riesgos deben considerarse componentes esenciales del gobierno corporativo y de la protección del patrimonio empresarial, y no solamente acciones correctivas frente a una crisis. |
C.P.C. Juan Carlos Gómez Sánchez
Socio Director
Especialistas Tributarios Gómez y Asociados, S.C.
Consultoría Fiscal, Legal y Gestión de Riesgos Empresariales
Las opiniones expresadas en las colaboraciones son responsabilidad de sus autores. ANAFINET agradece al C.P.C. Gómez Sánchez compartir este análisis con nuestra comunidad.

